联合动力(301656)申购分析结论:公司具备行业龙头地位与增长潜力,但估值偏高且行业竞争激烈,建议谨慎参与申购。
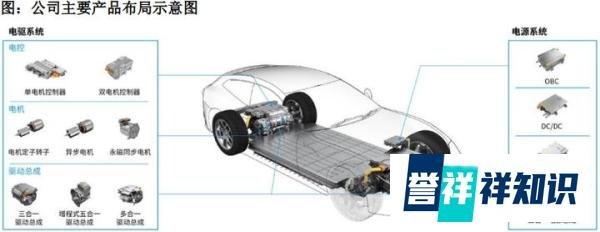
电控产品份额约10.7%(第三方供应商排名第一,总排名第二);
电机产品份额约10.5%(第三方供应商排名第一,总排名第二);
驱动总成产品份额约6.3%(第三方供应商排名第二,总排名第四);
车载充电机产品份额约4.5%(总排名第八)。
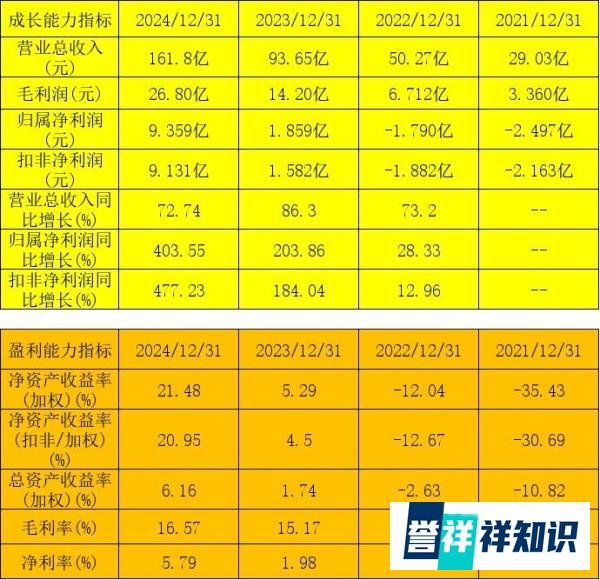
动态市盈率(2025年三季度预告中位值)为27.29倍;
静态市盈率为32.07倍;
对比可比公司(如汇川技术、英搏尔等),联合动力市值与市盈率均处于行业较高水平,估值已充分反映当前业绩与市场地位。
行业竞争加剧导致毛利率进一步下滑;
技术迭代风险(如SiC功率模组被新技术替代);
客户集中度较高(前五大客户占比超50%),依赖大客户订单稳定性;
新股首日表现受市场情绪、流动性等因素影响,存在不确定性。
打新评级:谨慎。公司行业地位突出、业绩增长强劲,但估值偏高且行业盈利压力较大,建议投资者根据自身风险偏好参与申购。
长期观察点:需持续跟踪公司技术迭代能力、新客户拓展情况及毛利率改善趋势,以判断其能否突破行业盈利瓶颈。
特别提醒:本文分析基于公开信息,结论仅代表个人观点,投资者应独立决策并理性投资。