东财转3质地还行,建议积极申购。具体分析如下:
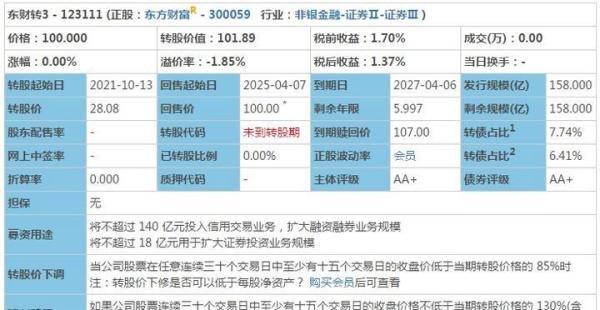
溢价率:-1.85%,较低,表明转债价格相对正股价格有一定折价空间。
评级:AA+,偏高,说明债券信用风险较低。
赎回价:107,债底保护偏低,意味着在债券到期时,投资者获得的保护相对较少。
转股价值:101.89,较高,表明转债转换为股票后的价值较高。
上市价格预测:目前看来上市价格在127左右,每签能盈利约270元。
中签率:预计每1.5户中1签。
关键条款
利率:票息低。第一年0.2%;第二年0.3%;第三年0.4%;第四年0.8%;第五年1.8%,第六年7%(包含最后一年的2%),总计10.5%。
下修条款:简记为15/30,85%,普通。即当正股价格在连续30个交易日中至少有15个交易日的收盘价低于转股价格的85%时,公司有权下修转股价格。
强制赎回:简记为15/30,130%,普通。即当正股价格在连续30个交易日中至少有15个交易日的收盘价不低于转股价格的130%时,公司有权按照债券面值加当期应计利息的价格赎回全部或部分未转股的可转债。
回售:简记为30,70%,具有有条件回售条款,相对安全,条款规定普通。即在可转债最后两个计息年度内,如果正股价格在连续30个交易日的收盘价低于转股价格的70%时,投资者有权将其持有的可转债全部或部分回售给公司。
正股资质分析
公司概况:东方财富(300059),创业板指数龙头,专注于为客户提供金融信息资讯的企业。
历史表现:东方财富之前发过两只可转债,两只转债的中签率和单账户收益都排在当年首位。
相关板块:互联网金融、区块链、期货概念等。
风险点与利好点
风险点:
盈利能力稍差:公司净资产收益率(ROE)近五年中位数为9.92%,当前值为12.81%,虽然当前值有所提升,但整体盈利能力仍稍显不足。
估值偏高:公司估值可能处于较高水平,增加了投资风险。
利好点:
现金流情况:现金流量净额近四年出现过负数,但20年第三季度,经营活动产生的现金流净额为185.03亿,现金余额较少,9月末现金及现金等价物净余额283.59亿,高于发行规模(158亿),表明公司现金流状况有所改善。
偿债能力还行:负债率偏高,20年第三季度末负债率为64.68%,但短期偿债能力较强,20年第三季度流动比率1.48,速动比率1.48,如果发生债务纠纷,公司能立即偿债。
申购风险说明
积极申购:基本没有破发风险,且质地极优。东财转3符合这一条件,因此建议积极申购。