购买两份重疾险的必要性需结合个人情况综合判断,其优缺点如下:
一、购买两份重疾险的优点
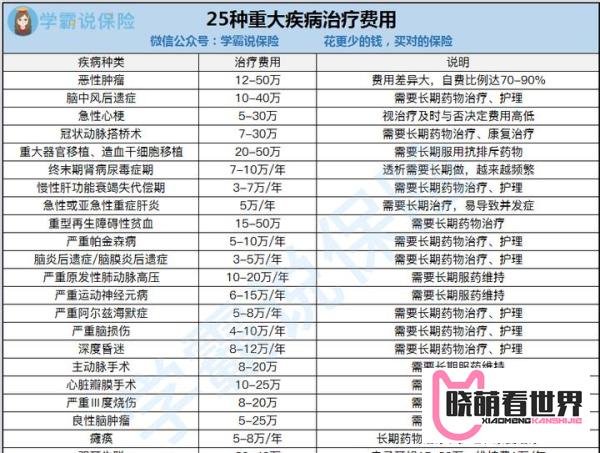
1、提升保障额度:若单份重疾险保额不足以覆盖重大疾病的高额医疗费用(如癌症靶向治疗、器官移植等),叠加购买可补充保额缺口,缓解经济压力。
2、扩大保障范围:不同保险公司的重疾险产品可能覆盖的疾病种类或理赔条件存在差异。例如,某款产品可能包含特定罕见病,而另一款侧重心脑血管疾病,叠加购买可实现更全面的疾病覆盖。
3、分散理赔风险:单份保单可能存在免责条款或赔付限制(如等待期、特定疾病分期要求)。若首份保单因条件不符未获赔,第二份保单可能提供补充赔付,降低保障空白风险。
二、购买两份重疾险的缺点
1、保费成本增加:叠加购买需支付双份保费,长期缴费可能对家庭预算造成压力。例如,30岁人群购买50万元保额的重疾险,年缴保费约5000元,两份则需1万元。
2、投保流程复杂:需分别完成健康告知、核保等流程,若存在健康异常(如甲状腺结节),可能面临一家拒保、另一家加费承保的情况,增加投保难度。
3、理赔协调成本:多份保单理赔时需分别提交材料,若涉及同一疾病,可能需证明非重复索赔(如提供完整医疗记录),否则可能引发理赔纠纷。
三、决策建议
1、优先评估保额充足性:若单份保单保额已达年收入的3-5倍(可覆盖3-5年家庭开支),则无需叠加;若保额不足(如仅10-20万元),可考虑补充。
2、关注产品差异化:选择保障范围互补的保单(如一份侧重癌症多次赔付,另一份侧重心脑血管疾病),避免保障重叠。
3、结合经济能力:若叠加保费导致家庭现金流紧张(如保费占比超过收入的10%),建议优先提高单份保单保额或选择消费型重疾险降低成本。
总结:购买两份重疾险的核心目的是弥补单份保单的保障不足,但需权衡成本与收益。建议根据自身健康状况、家庭经济能力及已有保障情况综合决策,避免盲目叠加。