商业重疾险很有必要购买,它能帮助个人和家庭有效转移重大疾病带来的经济风险。以下从购买原因和注意事项两方面展开分析:
《中国国民健康与营养大数据报告》显示,76%白领属于亚健康状态,久坐、熬夜、失眠、三餐不规律、高压工作环境等都是疾病的诱因。
根据卫生部数据统计,人一辈子罹患重疾的概率高达72%,不过80%以上的疾病在有相应经济能力的情况下是可以治愈的。重疾险是专门针对重大疾病的保险,罹患重疾直接给付赔偿金,可用于治疗疾病。
25种重疾治疗费用显示,重大疾病平均治疗费用大概需要几十万,而2019年全国居民人均可支配收入为30732.8元。若不幸罹患重大疾病,损失的不仅是积蓄,未来很长一段时间还可能处于负债状态。
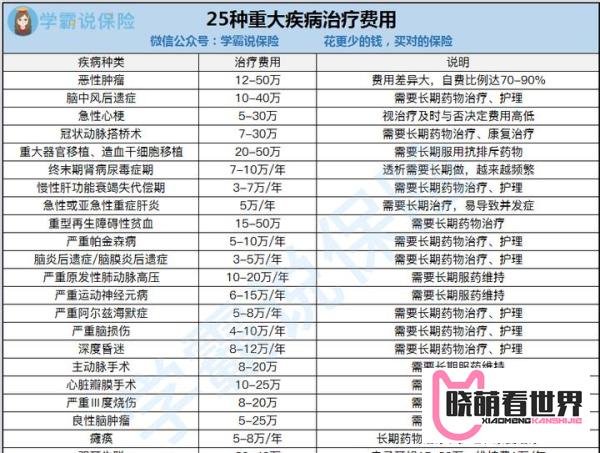
重疾不仅威胁身体健康,还会严重影响家庭经济。罹患重疾意味着很长一段时间无法工作,收入无法保证,而房贷、车贷等并不会因生病而停止还贷。
重疾险又称收入损失险,罹患重疾后直接给付一笔赔偿金,保险金不限用途,可用于后续康复或弥补收入损失。
重疾 + 中症 + 轻症已是重疾险的“标配”,选择时要注意是否有这三项保障。
在预算允许的情况下,最好附加“癌症二次赔”保障。因为癌症非常高发,且容易复发、转移,附加此项保障可提供更充分的保护。
买保险就是买保额,保额过低难以转移重大疾病带来的经济风险。选择重疾险保额时,需考虑治疗费用、收入损失、后期康复费用三个方面。
重大疾病平均治疗费用在30万左右,罹患重疾可能导致无法工作,后期康复也需要费用,保额最好覆盖到3 - 5年的年收入。
选择带有“额外赔”的产品很重要,如凡尔赛1号重疾险,60岁前确诊重疾额外赔付80%保额,赔付力度大,且保障全面。
随着年龄增长,罹患重疾的可能性增大,只要人活着,患大病的风险就一直存在。
选择定期重疾险,若过了保障期后不幸罹患疾病,可能要将积攒大半辈子的积蓄交给医院。因此在预算允许的情况下,最好选择保至终身的重疾险。
总结:重疾险是风险转移的工具,若不幸罹患重疾且无相应保障,辛苦奋斗几十年的积蓄可能因一场疾病倾尽所有,所以很有必要购买。而且重疾险价格与年纪挂钩,越早买越便宜,也能早日得到保障。不同预算有不同的买法,可关注相关文章了解。