中资美元债市场下房企面临严峻考验,主要体现在违约数量增多、发债成本分化、偿债高峰资金压力加剧等方面。具体如下:
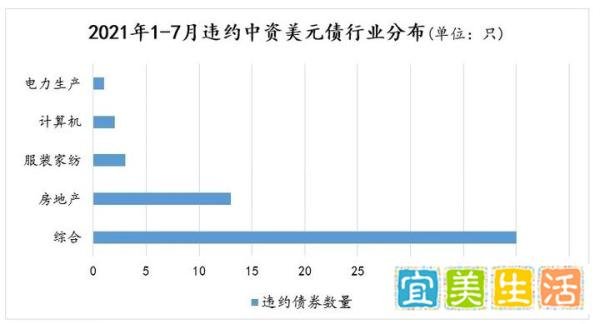
整体情况:今年中资美元债市场违约数量再创新高,截至7月底,共有59只违约债券。从行业分布看,主要在房地产及综合性企业,房地产有13只债券违约,综合性企业有40只,计算机、服装家纺、电力行业也有分布。
违约原因:房地产及综合性集团资金需求量大,美元债发行数量多,但普遍存在资金大量占用情况,如房地产行业体现在存货、固定资产等项目,综合性企业体现在应收账款等。同时,中资企业受政策影响大,周转不及预期且市场融资环境收紧时,易出现较大资金缺口。此外,较多美元债设有交叉违约条款,发行主体境内债券、银行贷款甚至非标债务出现延期等负面情况,可能引发交叉违约。
债券表现不佳:除已违约的房企美元债,剩余的也表现堪忧。上周中梁控股、富力地产旗下债券创发行以来最大单日跌幅,中梁控股2022年1月到期的7.5%债券每1美元跌4.9美分至83美分;富力地产2023年8月到期的11.75%债券每1美元跌2.8美分至90.3美分;融信集团旗下2023年到期利率8.1%债券每1美元面值跌至95.1美分,创2020年4月以来最低水平。禹洲集团、花样年美元债跌幅也较大,分别下跌12.30%、10.60%。
行业展望调整:中诚信国际将中国房地产行业展望由稳定调整为负面,称基于行业整体运营环境对信用质量的影响分析,评估未来6 - 12个月行业总体信用基本面后做出此决定。
发行规模与利率情况:今年上半年中资房企共发行114只海外债券,发行规模294.81亿美元,同比减少13.93%;2021年上半年中资美元债净融资额为 - 62.85亿美元,同期减少224.23亿美元。上下半年对比,房企发债利率有所下降,但不同企业间发债利率分化明显。如碧桂园等头部房企能将优先票据年利率控制在3%以下,而规模相对偏小的力高集团近期优先票据利率超过11%,阳光100中国达12.65%、中南建设为11.69%。海外债券市场平均融资成本普遍高于国内市场,受国内地产行业政策影响,当下情况已不同以往。新环境下发行海外债时机要视房企自身情况,信用评级、品牌较好的房企发行债券利率良好,部分核心竞争力较弱的房企处于劣势。
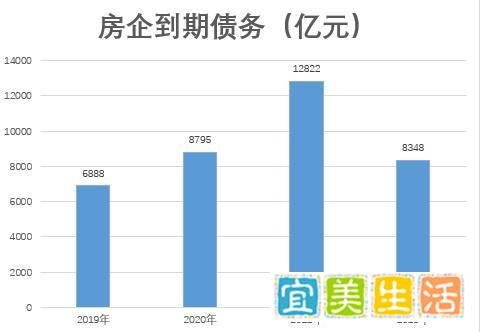
偿债规模情况:房企在2021年面临历史偿债规模极值,偿债总额达12822亿元,上下半年分别为6990亿元和5832亿元,下半年虽较上半年低,但仍处高位。预计2022 - 2023年偿债规模有所收缩,但仍维持在8000亿元以上规模水平。
发债限制与信托规模缩小:发改委要求房企海外发债仅能“借新还旧”存量滚续,海外债难成解决资金问题的良方。同时,房地产信托规模开始缩小,上半年共有2990只信托产品投向房地产相关领域,总资金规模3623.55亿元,平均年收益率约7.26%,相较于2020年同期,产品数量减少757只,资金规模同比减少25.42%,年平均收益率同比减少8.33%。投向房地产领域的信托产品规模锐减,原因与个别企业失信事件以及平均收益率减小有关,监管层对房地产信托政策持续收紧,意在缓解房企高杠杆问题,防止违约风险向金融机构蔓延。
宏观环境影响:宏观方面,美联储维持联邦基金利率目标区间在0% - 0.25%不变,保持每月1200亿美元的资产购买计划不变。美债收益率持续下探,长短端利差缩窄,对中资美元债有小程度利空。今年初前有“银行业金融机构房地产贷款集中度管理”后有“集中供地”等制度出台,房企面临政策变化更频繁。我国房企资金压力还会继续增加,在融资渠道减少、自有资金比例提升、利润率下行大趋势中,降低负债率、稳健经营才是长期发展之道,部分中后部房企若继续扩张规模,债务违约概率将迅速放大。未来几年房企偿债规模虽会收缩,但当下债务压力仍不容忽视,政策严控下,债务违约情况或还将密集出现。