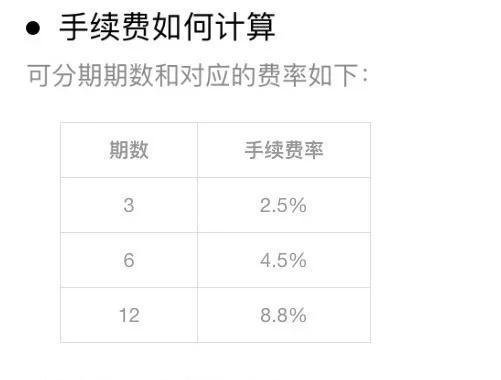
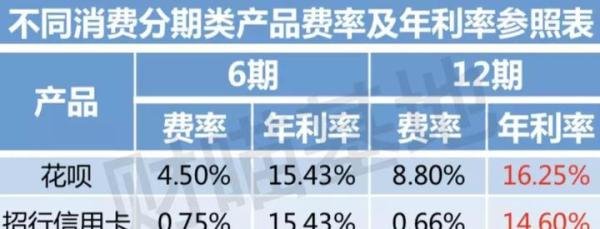
花呗12期分期费率8.8%对应的实际年利率为16.2%,确实比银行一年期贷款利率4.35%高出近3倍。以下为具体分析:
花呗分期还款采用等额本息方式,手续费按初始借款基数计算,未随本金减少而调整。实际年利率需通过公式换算:实际年利率 = 分期费率 × 24 / (分期期数 + 1)以12期分期、费率8.8%为例:8.8% × 24 / (12 + 1) ≈ 16.2%这一结果远高于表面显示的8.8%,主要因手续费始终按全额本金计收,导致实际资金成本翻倍。
手续费计收方式:手续费按初始本金(如5000元)计算,即使每月归还部分本金(如416.67元),剩余手续费仍按全额计收。例如:
首月手续费:5000 × 0.73%(8.8% ÷ 12)≈ 36.67元
末月手续费:仍按5000元计算,实际资金占用仅416.67元,导致成本虚高。
资金时间价值:用户实际占用本金逐月减少,但手续费未调整,相当于为已归还部分支付了额外利息。
表面费率误导:用户误将分期费率(8.8%)等同于年利率,忽略计息基数未动态调整的问题。
忽略复利效应:等额本息还款下,实际利率需通过内部收益率(IRR)计算,直接乘以期数会低估成本。
谨慎使用花呗分期:若需分期,优先选择短期(如3期),减少手续费支出。
转向信用卡分期:
利率更低:12期信用卡分期利率普遍比花呗低1-2个百分点。
额度更高:信用卡额度可达数十万,远超花呗最高5万元。
福利更多:积分兑换、消费折扣、养征信等附加权益。
征信影响:信用卡使用记录计入央行征信,有助于未来贷款审批。

花呗分期实际利率高达16.2%,是银行贷款的3.7倍,主要因手续费计收方式导致成本虚高。用户应理性看待分期产品,优先选择信用卡分期或缩短分期期限,以降低资金成本。