银行开始街头发传单拉存款理财,主要原因是上半年手续费及佣金收入下降,银行推进中收业务调整,加大了理财外拓宣传力度。 以下是详细分析:
银行业传统上依赖手续费及佣金收入,包括代理类保险、基金、托管等中间业务。然而,2024年上半年业绩报告显示,不少上市银行非息收入呈下降趋势,中间业务普遍承压。
基金市场表现不佳,托管业务因暴雷等原因深陷危机,保险业务也常与贷款捆绑销售,导致银行中间业务收入减少。
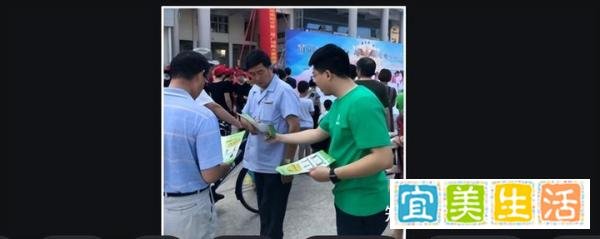
由于手续费及佣金收入下降,银行加大了理财外拓宣传力度,要求网点所有员工采取商圈驻点、在社区发放传单等方式宣传理财及存款产品。
部分银行甚至提出了“全员皆兵”“线上线下”多渠道等营销策略,并加大了员工外拓走访力度。
存款是银行的基础业务:尽管存款对于银行而言意味着成本的增加,但存款是银行发放贷款和进行其他投资活动的基础。没有足够的存款,银行将难以维持其贷款业务和其他盈利活动。
应对经济下行和贷款需求不足:在经济下行和贷款需求不足的情况下,银行通过拉存款可以增加其资金来源,为未来的贷款业务和其他投资活动做好准备。
调整业务结构:随着中间业务收入的下降,银行需要调整其业务结构,更加注重存款和贷款等传统业务。拉存款是银行调整业务结构、应对收入下降的重要措施之一。
公众信任度下降:银行在过往的经营中,可能存在一些不当行为,如信用卡逾期利息罚息收入占比过高、贷款捆绑销售保险等,导致公众对银行的信任度下降。
需要更加注重客户体验:银行在拉存款和推广理财产品时,需要更加注重客户体验和服务质量。只有提供优质的服务和产品,才能赢得客户的信任和忠诚。
反思经营行为:银行需要反思其过往的经营行为,是否真正考虑了客户的感受和需求。一个只为自己利益服务的行业,难以赢得客户的长期支持和信任。