蚂蚁集团计划在上海证券交易所科创板和香港联合交易所主板同步发行上市,若以2000亿美元估值计算,其市值将成为中国互联网公司第三,仅次于阿里巴巴和腾讯。以下从发展历程、业务布局、市场潜力三个维度展开分析:
蚂蚁集团的前身为2004年成立的支付宝团队,最初定位是解决淘宝电商交易中的信任与支付问题。当时线上交易面临两大瓶颈:
支付宝通过绑定银行卡的快捷支付功能,将支付成功率提升至95%以上,直接推动了中国电商行业的爆发式增长。此后,其业务边界持续扩展:
通过持续解决支付、信用、融资等核心问题,蚂蚁集团市值从2010年的50亿美元暴涨至2019年的1600亿美元,并在赴港上市传闻中进一步攀升至2000亿美元。
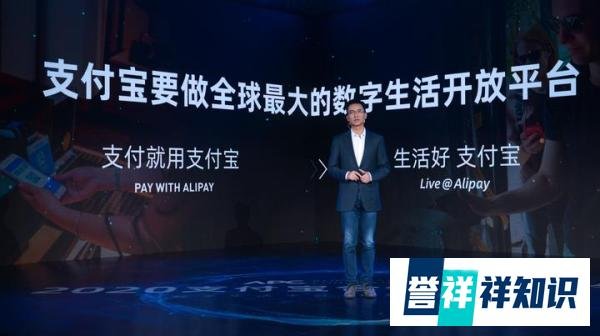
蚂蚁集团的核心产品支付宝已发展为全球超12亿用户的“国民应用”,其战略升级路径清晰:
这一战略与阿里巴巴的商品数字化形成互补:
蚂蚁集团的估值逻辑基于其科技属性与生态壁垒:
外媒报道显示,2019年蚂蚁集团实现营业收入1200亿元,净利润170亿元。董事长井贤栋在上市声明中强调:“上市将让我们更透明地面对世界,凝聚更多同路人,分享成果与未来。”若以2000亿美元估值上市,其市值将仅次于阿里、腾讯,但考虑到线下服务数字化的长期潜力,这一数字可能仅是起点。
总结:蚂蚁集团通过16年从支付工具到数字基础设施的进化,已构建起覆盖金融、生活、政务的庞大生态。此次“科创板+港股”同步上市,不仅是对其过往成绩的肯定,更是对其未来作为数字经济核心参与者的战略押注。在30万亿元线下服务数字化的蓝海中,蚂蚁集团有望开启新的增长篇章。