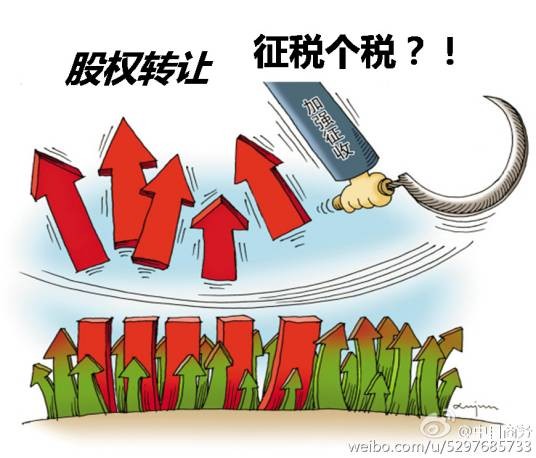
股权转让税是对股权转移行为征收的税种统称,涵盖印花税、个人所得税、企业所得税等,属于税收术语范畴。其法律依据包括《营业税税目注释(试行稿)》 及多项财税文件,形成复合型税收管理体系 。
该税种根据股权属性采取差异化征收:非上市股权按转让金额的0.05%缴纳印花税,上市股权适用0.05%证券交易印花税 。个人转让方按财产转让所得20%缴纳个人所得税,企业则需合并股权转让所得按25%税率计征企业所得税。自2003年1月1日起,股权转让不再征收营业税 。
我国股权转让税制历经多次调整:1993年明确营业税征收规则,自2003年1月1日起财税〔2002〕191号文件废止相关条款 。后续通过国税发67号等文件完善计税依据核定、分期纳税等规则。税务机关针对定价异常等问题强化征管,使其成为税收监管重点领域 。
想要了解更多“股权转让税”的信息,请点击:股权转让税百科