产权比率是反映股东与债权人资本相对比例的财务指标,用于衡量企业资本结构的合理性和长期偿债能力,其核心内容如下:
一、计算公式产权比率通过负债总额与股东权益(或所有者权益)的比值计算,公式为:产权比率 =(负债总额 ÷ 股东权益)× 100%该指标以百分比形式呈现,直观反映债权人投入资本受股东权益保障的程度。例如,若企业负债总额为500万元,股东权益为1000万元,则产权比率为50%,表明每1元股东权益对应0.5元负债。
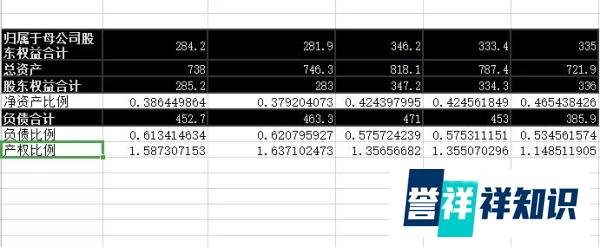
二、财务意义
风险与报酬的权衡
高产权比率:企业依赖债务融资,财务杠杆效应显著。在资产收益率高于负债成本时,股东可获得超额利润,但同时面临更高的财务风险(如偿债压力、利息负担)。例如,经济繁荣期举债扩张可能放大收益,但经济萎缩期可能因利息支出导致亏损加剧。
低产权比率:企业以权益融资为主,财务结构稳健,偿债能力强,但可能因杠杆不足错失扩张机会,导致收益水平较低。
偿债能力评估
产权比率越高,企业偿还长期债务的能力越弱,债权人资金受股东权益保障的程度越低;反之则偿债能力越强。例如,产权比率为1:2(即50%)的企业,其股东权益是负债的两倍,偿债风险相对较低。
资本结构合理性
企业可通过产权比率判断资本结构是否稳定。若比率持续上升,可能暗示过度依赖债务融资,需警惕流动性风险;若比率过低,则可能表明资本利用效率不足,需优化融资策略。
三、应用场景与策略
经济周期影响
通货膨胀期:企业举债可将货币贬值风险转移给债权人,此时适当提高产权比率可降低实际偿债成本。
经济繁荣期:举债经营可利用财务杠杆扩大生产规模,获取额外利润,产权比率可适当提高。
经济萎缩期:减少债务融资可降低利息负担和财务风险,产权比率应控制在较低水平。
收益与成本对比
当资产收益率(ROA)大于负债成本率时,负债经营能提升资金收益率,此时产权比率可适当提高以放大收益;反之则需降低比率以控制风险。例如,若企业ROA为10%,负债成本率为6%,则举债可增加4%的额外收益。
四、标准值参考企业通常设定产权比率的标准值为1:2(即50%),但实际需结合行业特性、发展阶段及风险偏好调整:
五、局限性
总结:产权比率是衡量企业财务杠杆与偿债能力的核心指标,通过负债与权益的比例关系揭示资本结构风险。企业需根据经济周期、收益成本对比及行业标准,灵活调整比率以实现风险与报酬的平衡。