瑞幸风波引发连锁反应,神州租车遭两机构下调评级,股价大跌17%
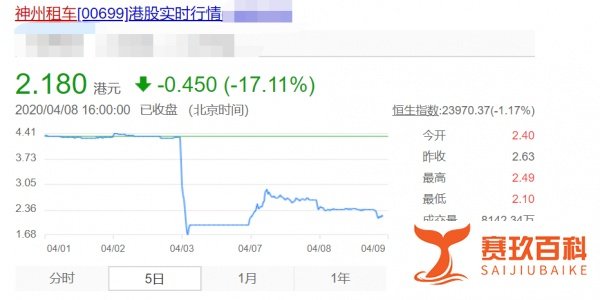
瑞幸财务造假事件持续发酵,不仅导致自身股价崩盘,还引发了“神州系”内部另一港股上市公司神州租车的信任危机。4月8日,神州租车股价尾盘急泻,收盘报2.18港元,跌幅达17.11%,港股市值缩水至46.2亿港元。同日,国际评级机构标普全球评级和穆迪相继下调神州租车的信用评级,进一步加剧了市场对其财务健康状况的担忧。
两家机构下调评级的主要理由是瑞幸咖啡财务造假事件对神州租车产生的负面影响。尽管神州租车已发布公告撇清与瑞幸的关系,但市场对其实际控制人陆正耀的连带责任风险仍存疑虑。
快速扩张与盈利矛盾:
神州租车自2016年以来持续扩张,车队规模从2013年的约3万辆增至2019年的近15万辆,但净利润却连续下滑,2019年仅剩0.31亿元。
资产负债率从2016年的58%升至2019年的67.15%,显示其重资产模式带来的财务压力。
盈利模式争议:
神州租车的营业利润率(3.77%)显著高于国际同业(如赫兹为负,安飞士仅0.14%),引发市场对其盈利真实性的质疑。
公司通过缩短车辆服役周期(从30个月降至12个月)和二手车销售赚取“剪刀差”利润,但具体影响难以量化。
历史质疑:
2017年,美国机构GeoInvesting曾质疑神州租车采用激进的折旧方法(折旧年限7.3-9.9年,远高于赫兹的4.5-4.8年)虚增收益。
另有投资人指出其油耗、空驶率等数据存在矛盾,但尚未有确凿证据证明造假。
短期影响:
评级下调和股价暴跌反映市场对神州租车信用风险的担忧,融资成本可能上升,进一步压缩利润空间。
投资者需关注公司后续是否会披露更多财务细节以重建信任。
长期挑战:
神州租车需证明其盈利模式可持续,而非依赖会计手段或关联交易。
若瑞幸事件引发监管对“神州系”企业的全面审查,神州租车可能面临更大的合规压力。
行业背景:
汽车租赁行业本身盈利艰难,神州租车通过资产运营(如二手车销售)优化利润的做法虽创新,但需透明化以消除市场疑虑。
瑞幸财务造假事件对神州租车的冲击凸显了市场对“神州系”企业治理和财务透明度的担忧。尽管神州租车在业务模式上与瑞幸存在差异,但大股东重叠和扩张策略相似性仍导致其被牵连。未来,公司需通过更透明的财务披露和稳健的经营策略重建市场信心,否则可能面临持续的评级下调和股价压力。