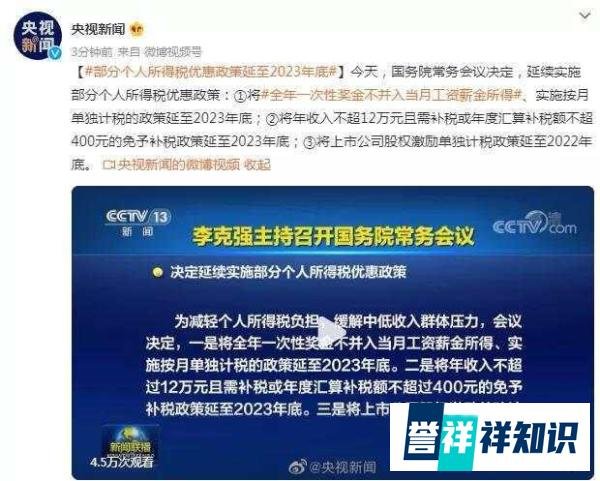
国务院常务会议决定将全年一次性奖金单独计税政策延续至2023年底,同时延续其他两项个税优惠政策,三项政策合计每年可减税1100亿元。
全年一次性奖金单独计税政策
政策内容:将全年一次性奖金不并入当月工资薪金所得、实施按月单独计税的政策延长至2023年底。
计税方式:以全年一次性奖金收入除以12个月得到的数额,按照月度税率表确定适用税率和速算扣除数,单独计算纳税。
受益群体:
工资收入高于年终奖的个人群体。
年终奖高于3.6万元,且年终奖与年薪(扣除五险一金、专项附加等后)总和高于9.6万元的群体为主要受益者。
高收入者因通常已将年终奖并入综合所得计税,受政策影响较小。
政策背景:该政策原定于2021年底到期,因疫情导致经济下行压力增大,社会呼吁延续以避免增加工薪阶层税负。
年收入12万元以下补税豁免政策
政策内容:年收入不超过12万元且需补税或年度汇算补税额不超过400元的,免予补税政策延长至2023年底。
目标群体:中低收入者,缓解其年度汇算清缴的补税压力。
上市公司股权激励单独计税政策
政策内容:上市公司股权激励单独计税政策延长至2022年底。
计税方式:股权激励收入全额单独适用综合所得税率表,按年度税率表确定税率和速算扣除数,单独计算纳税。
政策意义:避免因税率跳档增加税负,支持上市公司通过股权激励制度吸引人才。
减税规模与经济效应
三项政策合计每年可减税1100亿元,直接降低中低收入群体税负,缓解其生活压力。
通过保留年终奖单独计税政策,避免工薪阶层因政策调整导致税负增加,维护收入分配公平。
年终奖单独计税的适用性
工资高于年终奖者:单独计税可避免因年终奖并入综合所得后推高适用税率。
特定收入门槛群体:年终奖超过3.6万元且年薪扣除后超过9.6万元的群体,因税率跳档风险较高,单独计税优势显著。
高收入者影响有限:高收入者通常已将年终奖并入综合所得计税,且可能通过其他税务筹划降低税负。
上市公司股权激励政策的作用
股权激励已成为上市公司吸引核心人才的重要工具。2020年A股市场公告448个股权激励计划,2021年截至12月24日已披露547个,增速明显。
单独计税政策延期一年,降低企业高管和核心员工的税负,支持企业长期发展。
应对经济下行压力
新冠肺炎疫情暴发后,经济下行压力加大,政策延续有助于稳定居民收入预期,促进消费复苏。
维护社会公平
避免工薪阶层因政策调整导致税负增加,缩小与高收入群体的税负差距。
中国农业大学葛长银副教授指出,高收入者收入来源多样,工薪阶层对税负变化更敏感,政策延续符合社会公平原则。
支持企业创新发展
上市公司股权激励政策延期,降低企业激励成本,鼓励长期研发投入,助力经济转型升级。
年终奖计税方式选择
纳税人可在年度汇算时选择将年终奖并入综合所得计税或单独计税,需根据自身收入结构比较税负差异后决策。
股权激励收入计税规则
与年终奖不同,股权激励收入直接按年度税率表计税,无需除以12个月,但适用税率跳档可能性较低。
政策到期时间差异
年终奖和年收入12万元以下补税豁免政策延续至2023年底,股权激励政策仅延续至2022年底,需关注后续政策调整。
此次国常会延续实施的三大个税优惠政策,以减轻中低收入群体税负为核心目标,兼顾企业创新发展需求。年终奖单独计税政策延期两年,为工薪阶层提供税负缓冲期;年收入12万元以下补税豁免政策延续,进一步降低低收入者负担;上市公司股权激励政策延期一年,支持企业吸引核心人才。三项政策合计每年减税1100亿元,对稳定经济、促进社会公平具有积极意义。