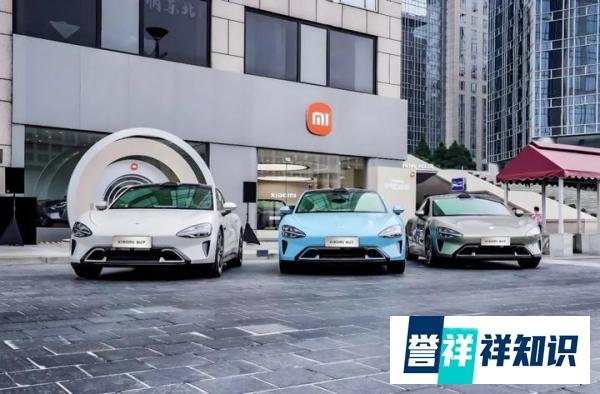
小米SU7并非真正意义上卖一辆亏6万,其亏损是前期投入成本高和规模效应未显现导致的,且汽车业务毛利率表现优秀,未来有望盈利。 具体分析如下:
前期投入成本高:小米第一款产品为纯电轿车,前期研发投入、工厂建设、门店建设等成本较高,需要一定时间卖出更多车子才能覆盖这个成本。例如,汽车行业前期需要大量的资金用于研发新技术、建设符合生产标准的工厂以及布局销售门店等,这些投入在初期尚未通过大规模的销售收回。
规模效应未显现:汽车行业是个讲究规模效应的行业,生产规模越大单车成本越低,小米汽车目前产量还小,需要时间来提升产量规模。目前小米汽车月产能正在逐步提升,随着产量增加,单车成本有望降低。
首次交付毛利率达15.4%:小米汽车首次交付便实现15.4%的毛利率,这一成绩非常优秀。目前仅有特斯拉、比亚迪及理想等新能源车企毛利率超过这一水平。2024年一季度,理想、蔚来、小鹏的车辆毛利率分别是19.3%、9.2%、5.5%,此时的蔚小理已成立近10年,且单车价格均超过小米汽车(理想单价为30.2万,蔚来单价为27.9万,小鹏单价为25.4万,而小米单价为22.9万)。这表明小米成本管控能力及供应链管理能力很强,也得益于自建工厂优势。
未来毛利率有望提升:随着小米汽车12万辆交付完成,小米汽车毛利率及产品竞争力将进一步提升,不排除小米将成为第一家“首年交付即实现盈利”的造车新势力。此外,小米汽车也在加快产品研发及国内外销售渠道布局,相信小米汽车毛利率距离达到20%这一行业公认健康线的时间不远了。
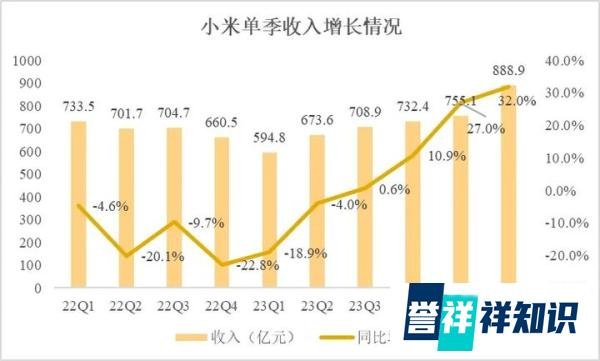
业绩高速增长:2024年上半年小米实现营收1,643.95亿元,同比增长29.6%;经调整净利润为126.66亿元,同比增长51.3%,营收及净利润远超市场预期。2024年二季度收入达到888.9亿元,同比增长32%,其中传统业务同比增长22.5%,无论是收入规模还是营收增长速度均创2022年以来历史新高。
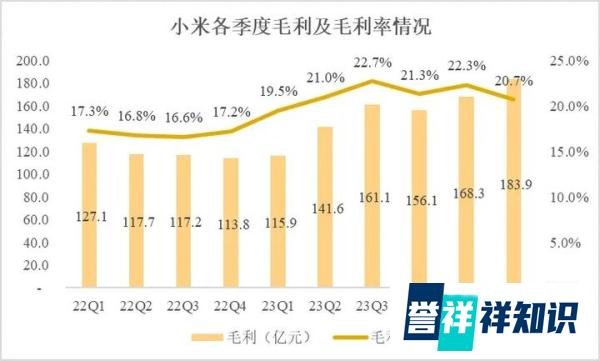
毛利率持续提升:2024年二季度,小米整体毛利率达到20.7%,其中传统业务毛利率为21.1%,智能汽车业务首次达到15.4%。自2023年二季度开始,小米公司整体毛利率持续5个季度维持在20%以上高位水平。
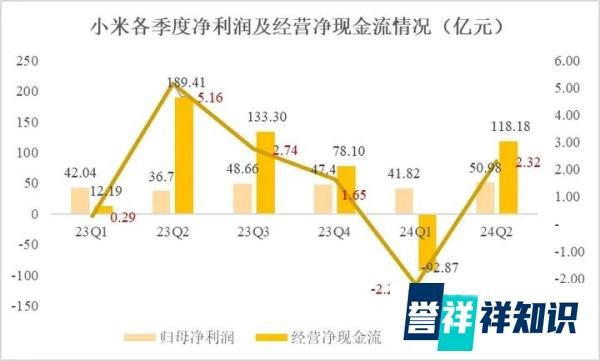
归母净利润及经营净现金流持续改善:自2023年以来,小米各季度归母净利润均为正,且呈现快速增长趋势。此外,除2024年一季度外,小米各季度经营净现金流均为正;除2023年一季度、2024年一季度外,小米净现比均超过1,表明公司盈利质量较高,经营性现金流维持在健康状态。截至2024年6月末,小米现金储备高达1,410亿元,且公司传统三大业务还在持续产生强劲现金流,完全有能力养得起造车这个“吞金兽”业务。
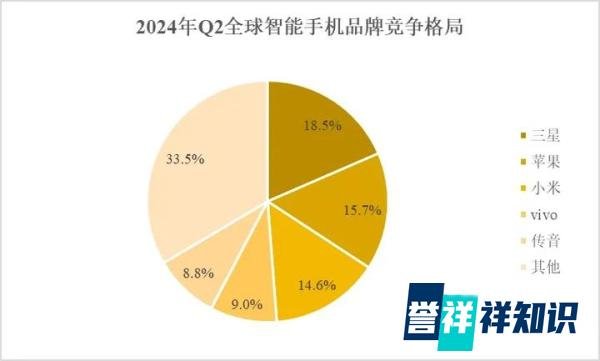
传统业务带动收入增长:2024年二季度小米手机、AIoT、互联网业务板块实现收入分别为465.2亿元、267.6亿元、82.7亿元,同比增长27.1%、20.2%、11.0%,三大传统板块业务均实现两位数增长。小米手机2024年二季度出货量4,230万台,同比增长28.1%,市占率提升到15%,位居全球第三,且连续16个季度稳居前三,海外收入占比高达42.8%。小米AIoT业务中,小米平板出货量同比增长108%,排名全球第五、中国第三,TWS耳机出货量全球第三、中国第一,可穿戴腕带设备出货量全球第三、中国第二,家电收入同比增长38.7%。
汽车业务发展迅速:2024年二季度,小米智能汽车板块实现收入64亿元,一共交付27,307辆小米SU7。2024年7月,小米汽车工厂产线优化,公司月产能将从1万台逐步提升至2万台,并预计于今年11月提前完成10万交付量,全年将实现12万辆交付。