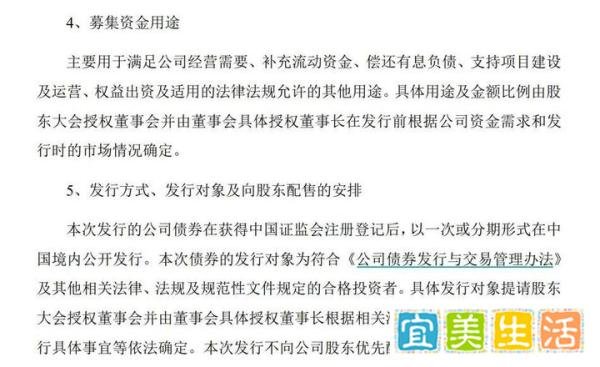
隆基绿能虽账上有573亿资金,但基于其经营状况、负债情况、扩产需求及资金使用规划等多方面因素,发债融资有其合理性和必要性,不能简单判定为“不缺钱”。 具体分析如下:
截至2024年一季度末,隆基绿能货币资金达573.14亿元,占总资产的34.06%,流动资产合计1015.59亿元,短期借款仅为1.06亿元,一年内到期的非流动负债为15.41亿元,短期内无明显资金压力。
然而,一季度经营活动现金流净额为 -48.89亿元,营业收入176.74亿元,同比下降37.59%,归母净利润亏损23.5亿元,同比由盈转亏。这表明公司经营活动的现金回笼能力较弱,盈利状况不佳,可能影响后续的资金周转和运营。
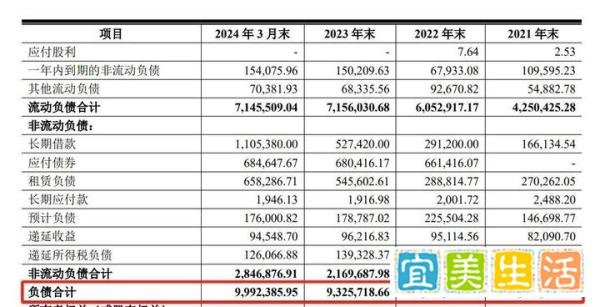
2021 - 2023年及今年一季度末,隆基绿能负债总额分别为501.48亿元、773.01亿元、932.57亿元和999.24亿元,呈逐年上升趋势。相比之下,晶澳科技同一时期的负债总额增长幅度明显低于隆基绿能。
负债规模的增加意味着公司需要支付更多的利息等财务费用,增加了财务成本,对公司的盈利能力产生一定的压力。
2023年,隆基绿能实现营收1295亿元,同比持平,但归母净利润107.5亿元,同比下降27.4%。今年一季度,营收176.7亿元,同比下降37.6%,归母净利润大幅转负,单季亏损23.5亿元。
与竞争对手晶科能源和天合光能相比,隆基绿能的盈利能力和市场应对能力相对较弱。晶科能源和天合光能在营收和净利润方面表现出更强的稳定性和增长性。
隆基绿能近年来不断扩产,导致产能利用率和业绩下滑。2021 - 2024年一季度,其投资活动现金流量净额持续为负,主要由于产能规模扩大,项目资本支出增加。
此次发债募集资金将用于建设先进产能和正常生产经营资金,以满足公司未来战略规划的需要。扩产需要大量的资金投入,仅依靠账上的货币资金可能无法满足长期的发展需求。
隆基绿能通过发行可转债和银行长期贷款等方式进行融资,筹资活动现金流量净额有所波动。此次发债是公司融资策略的一部分,旨在优化资本结构,降低融资成本。
公司还增加了2024年度使用自有资金进行委托理财的额度,由200亿元提高到300亿元。这一举动引发市场猜测,但公司可能有其自身的资金规划和风险控制考虑,利用低成本融资进行理财也可能是为了提高资金的使用效率。