中国女足及冬奥健儿获得的省级以上政府奖金免征个人所得税,企业给予的奖励运动员需按“偶然所得”缴税,企业直接捐赠不得税前扣除。 以下是详细分析:
运动员获得省级以上奖金免征个人所得税
依据《中华人民共和国个人所得税法》第四条,省级人民政府、国务院部委和中国人民解放军军以上单位,以及外国组织、国际组织颁发的科学、教育、技术、文化、卫生、体育、环境保护等方面的奖金,免征个人所得税。
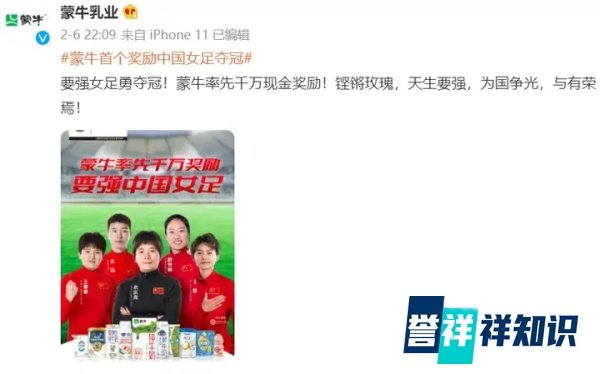
省级以下政府奖励,这样缴纳个人所得税
对于省级以下政府的奖励,按照《国家税务总局关于个人取得的奖金收入征收个人所得税问题的批复》(国税函〔1998〕293号)的规定,个人因在各行各业做出突出贡献而从省级以下人民政府及其所属部门取得的一次性奖励收入,不论其奖金来源于何处,均不属于税法所规定的免税范畴,应按“偶然所得”项目征收个人所得税,并由支付单位扣缴个人所得税。
冬奥会参赛运动员奖金收入
依据《财政部 税务总局 海关总署关于北京2022年冬奥会和冬残奥会税收政策的通知》(财税〔2017〕60号)规定:对于参赛运动员因北京2022年冬奥会、冬残奥会、测试赛比赛获得的奖金和其他奖赏收入,按现行税收法律法规的有关规定征免应缴纳的个人所得税。
所以,此次参加亚洲杯的女足运动员以及冬奥会的参赛运动员,奖金和其他奖励收入,可以根据上述规定免缴个人所得税。
企业直接捐赠支出不得税前扣除
依据《财政部 税务总局 海关总署关于北京2022年冬奥会和冬残奥会税收政策的通知》(财税〔2017〕60号),个人捐赠北京2022年冬奥会、冬残奥会、测试赛的资金和物资支出可在计算个人应纳税所得额时予以全额扣除。
企业对运动员给予奖励,相当于企业向个人实施了直接捐赠。按照《中华人民共和国企业所得税法》第十条的规定,其直接捐赠支出不得税前扣除。
增值税
企业根据赞助协议向北京冬奥组委免费提供的与北京2022年冬奥会、冬残奥会、测试赛有关的服务,免征增值税。免税清单由北京冬奥组委报财政部、税务总局确定。
对受北京冬奥组委邀请的,在北京2022年冬奥会、冬残奥会、测试赛期间临时来华,从事奥运相关工作的外籍顾问以及裁判员等外籍技术官员取得的由北京冬奥组委、测试赛赛事组委会支付的劳务报酬免征增值税。
对在北京2022年冬奥会、冬残奥会、测试赛期间裁判员等中方技术官员取得的由北京冬奥组委、测试赛赛事组委会支付的劳务报酬,免征应缴纳的增值税。
免征北京2022年冬奥会、冬残奥会、测试赛参与者向北京冬奥组委无偿提供服务和无偿转让无形资产的增值税。
企业所得税
对企业、社会组织和团体赞助、捐赠北京2022年冬奥会、冬残奥会、测试赛的资金、物资、服务支出,在计算企业应纳税所得额时予以全额扣除。
个人所得税
对于参赛运动员因北京2022年冬奥会、冬残奥会、测试赛比赛获得的奖金和其他奖赏收入,按现行税收法律法规的有关规定征免应缴纳的个人所得税。
对受北京冬奥组委邀请的,在北京2022年冬奥会、冬残奥会、测试赛期间临时来华,从事奥运相关工作的外籍顾问以及裁判员等外籍技术官员取得的由北京冬奥组委、测试赛赛事组委会支付的劳务报酬免征个人所得税。
个人捐赠北京2022年冬奥会、冬残奥会、测试赛的资金和物资支出可在计算个人应纳税所得额时予以全额扣除。
其他税种优惠
对财产所有人将财产(物品)捐赠给北京冬奥组委所书立的产权转移书据免征应缴纳的印花税。
在北京2022年冬奥会场馆(场地)建设、试运营、测试赛及冬奥会及冬残奥会期间,对用于北京2022年冬奥会场馆(场地)建设、运维的水资源,免征应缴纳的水资源税。